てくです。
前回の記事「12年米国株を続けたわたしが、FIREを見据えて「日本資産」へ舵を切った理由」にたくさんの温かい反響をいただき、本当にありがとうございました。
前回の記事の中で、わたしはひとつの目標を掲げました。
【真のゴール】年間実質手取りインカム 360万円(月平均 30万円)
【達成予定時期】2030年1月1日(52歳)
「2030年に月30万円の配当を受け取ってFIREを目指す」と書いたわけですが、読者のみなさんが次に知りたいのは、おそらくここではないでしょうか。
「で、実際の生活費っていくらかかるの? 月30万円で本当に暮らしていけるの?」
世の中のFIRE本やブログを見ていると、「月10万円のミニマリスト生活」だったり、逆に「資産数億円でタワマン暮らし」だったりと、両極端な話が多い気がします。
でも、わたしが目指しているのは、我慢だらけの仙人生活でもなければ、派手な贅沢でもありません。普通のサラリーマン家庭として、夫婦ふたりで穏やかに、のんびり暮らしていくことです。
そこで今回は、 「わが家のリアルな生活費の内訳」を包み隠さず公開 し、月30万円で本当に足りるのかを検証してみたいと思います(^^ゞ
てく
これを見て、安上がりな生活、普通の生活、豪勢生活(これはないか)、と色々思われるかもしれません。一例と思ってみてもらえればと。あと、確実にFIREしたいというよりもいつでもFIREできる状態を目標にしているといった方が正確かもしれません。
1. 現時点でもし「月30万円」でFIREしたらこうなる
まず、「もし今、手元に月30万円(手取り)の配当収入があって、明日会社を辞めたらどうなるか?」を、現在のわが家の生活費ベースで計算してみました。
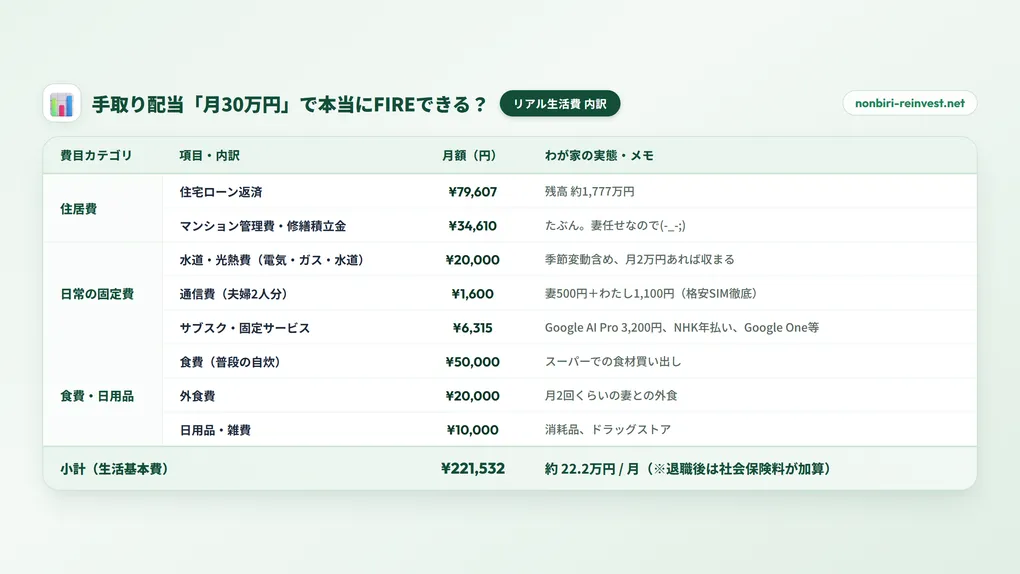
📊 わが家のリアル生活費の内訳(現在ベース)
| 費目カテゴリ | 項目・内訳 | 月額(円) | わが家の実態・メモ |
|---|---|---|---|
| 住居費 | 住宅ローン返済 | ¥79,607 | 残高 約1,777万円 |
| マンション管理費・修繕積立金 | ¥34,610 | たぶん。妻任せなので(-_-;) | |
| 日常の固定費 | 水道・光熱費(電気・ガス・水道) | ¥20,000 | 季節変動含め、月2万円あれば収まる |
| 通信費(夫婦2人分) | ¥1,600 | 妻500円+わたし1,100円(格安SIM徹底) | |
| サブスク・固定サービス | ¥6,315 | Google AI Pro 3,200円、NHK年払い、Google One等 | |
| 食費・日用品 | 食費(普段の自炊) | ¥50,000 | スーパーでの食材買い出し |
| 外食費 | ¥20,000 | 月2回くらいの妻との外食 | |
| 日用品・雑費 | ¥10,000 | 消耗品、ドラッグストア | |
| 小計(生活基本費) | ¥221,532 | 約22.2万円 |
派手な贅沢はしていませんが、かといって極端な節約もしていません。
妻がいないときは手軽な麺類や中華に偏りがちですが、健康も意識して大戸屋でシマホッケ定食を選んだりする、ごくごく普通の日常です。
通信費は、妻が年6,000円、月換算500円(ワンコイン!)、わたしも格安SIMで年13,200円、月換算1,100円と、削れる固定費は徹底的にスマートにしています。
ここまでの生活基本費は 「約22.2万円」。
「おっ、月30万円の配当があれば、毎月8万円近く余るんじゃない?」と思われたかもしれません。
しかし、ここに 会社員を辞めた瞬間に襲いかかる「最大の落とし穴」 があります。
💡 見落としがちな最大の壁:FIRE後は「社会保険料」が乗ってくる!
会社員のときは、給料から天引きされているためあまり意識しませんが、退職すると 「国民年金」 と 「国民健康保険」 を自分で払わなければなりません。
これが意外と重いのです。
① 国民年金保険料(夫婦2人分):約35,000円 / 月
国民年金は定額です。夫婦ふたりで月約35,000円(年額約42万円)がかかります(※60歳までの支払い)。
② 国民健康保険料(夫婦2人分):約10,000円 / 月
国保料は前年の「所得」に応じて計算されます。
ここで投資家として絶対に知っておくべき 最重要ルール があります。
★超重要:配当金は「確定申告不要(源泉徴収で完結)」を選ぶこと
特定口座で配当金を受け取っている場合、確定申告をしなければ、住民税上の前年所得は「ゼロ(非課税)」として扱われます。これにより所得割がゼロになり、低所得世帯の法定軽減措置が受けられるため、国保料は最低ランク(夫婦で月1万円前後)に抑えることができます。
年金(約3.5万円)+ 国保(約1.0万円)で、 社会保険料だけで毎月「約4.5万円」 が飛んでいきます。
😱 計算してみて直面した現実:「お小遣いがない!」
先ほどの生活基本費(約22.2万円)に、この社会保険料(約4.5万円)を足してみます。
- 基礎生活費の合計: 22.2万円 + 4.5万円 = 【約 26.7万円 / 月】
手取り配当「月30万円」との差額は、
- 30万円 − 26.7万円 = 残り 約3.3万円
「一応、赤字にはならず生活は成り立つ」という計算にはなります。
ですが、この数字を眺めていて、わたしは猛烈な違和感を覚えました。
あれっ? 夫婦それぞれのお小遣いが、ほとんど入ってないじゃないか(^^ゞ
残りの3.3万円だと、夫婦ともども今よりもおこづかいが半分になってしまいます。
せっかく会社員を辞めて自由な時間を手に入れたのに、「カフェで本を読むのも我慢」「ちょっとした趣味の買い物もできない」なんて生活では、何のためにFIREしたのか分かりません。生活は回っても、これじゃあ味気ないですよね。
現時点のままでは、月30万円でFIREするのは「ちょっと心もとない」というのが正直な結論でした。
2. 目標の「2030年1月(52歳)」だとどうなる?
では、目標としている 2030年1月1日(今から約3年3ヶ月後) になると、この家計はどう変化するのでしょうか?
ここから退職までの3年強、計画的に準備を進めていくと、景色がまったく変わってきます。
その鍵を握るのが、 「住宅ローンの圧縮」 と 「早期退職制度」 の2つです。
① 住宅ローン繰り上げ返済効果(月8,600円の固定費削減)
現在のわが家の住宅ローン残高は約1,777万円です。
わたしは、2030年のFIREまでの3年強の間に、毎月の通常返済と繰り上げ返済を合わせて、 「元金を合計200万円返済する予定」 で動いています。
期間を短縮するのではなく、 「返済額軽減型」 で元金を200万円圧縮するとどうなるか?
- 現在のローン返済: ¥79,607 / 月
- 2030年FIRE時点: 約 ¥71,000 / 月(毎月 約8,600円のダウン!)
毎月の固定費が約8,600円浮くことで、基礎生活費は 26.7万円 ➡ 【約 25.9万円 / 月】 に下がります。
月30万円の配当に対して、手元に残る枠は 「毎月 約4.1万円」 まで拡大します。
これなら、
- ☕ 夫のお小遣い: 20,000円 / 月
- 🌸 妻のお小遣い: 20,000円 / 月
- 夫婦のお小遣い合計: 40,000円 / 月
を堂々と計上しても、
- 基礎生活費(約25.9万円)+ お小遣い(4.0万円)= 約 29.9万円 / 月
となり、 夫婦それぞれ月2万円のお小遣いを確保した上で、ジャスト月30万円に着地する のです!
夫婦で月2万円ずつあれば、日々のカフェ代や本、ちょっとしたお出かけには十分です。
② 早期退職制度という「巨大な安全弁(割増金1,500万円)」
そしてもうひとつ、2030年(52歳)のFIREにおいて決定的な要素があります。
それが、会社の 早期退職制度による「割増金(約1,500万円)」 です。
ここで、ぜひ数字を見比べてみてください。
- 2030年時点の住宅ローン残高: 約 1,577万円
- 会社から出る割増退職金: 約 1,500万円
お気づきでしょうか?
「住宅ローンの残り残高」と「早期退職の割増金」が、ほぼ同額(相殺できる)なのです(^O^)
これは、リタイア後の生活において信じられないほどの安心感と「選択の自由」をもたらしてくれます。
選択肢A:ローンを一括完済して「無借金FIRE」にする
もし金利上昇が怖かったり、借金があること自体がストレスなら、退職金で住宅ローンをほぼ完済してしまう手があります。
すると、月7.1万円のローン返済がまるごと消えるため、生活費は 「月18万円台」 に激減します。
月30万の配当が入ってくれば、 毎月11万円以上もお金が余る超絶黒字要塞 の完成です。
選択肢B:低金利を活かして月々返済を続け、1,500万円を「現金防波堤」にする
一方で、低金利が続いているなら、ローンは配当から月7.1万円を淡々と返し続け、1,500万円を手元のキャッシュ(生活防衛費)や運用に回す道もあります。
1,500万円もの現金クッションがあれば、仮にリーマンショック級の大暴落が何年続いたとしても、びくともしません。
どちらの道を選んだとしても、 「絶対に負けない(破綻しない)」 という状態が作れます。
③ 結論:「これなら、何とかなる!」
現時点の数字だけを見ると、「お小遣いが少なくてちょっと厳しいかな?」と不安になりました。
しかし、
- あと3年強で住宅ローンの元金を200万円減らし、月々の支払いを7.1万円に抑える
- 浮いた枠で、夫婦それぞれ「月2万円のお小遣い」を確保してジャスト月30万円に収める
- さらに52歳退職時の割増金(1,500万円)で、住宅ローン残債をいつでも相殺できる安全弁を構えておく
- 家電の買い替えなどの特別費は、すでに確保してある生活防衛費(現金)から出す
こうして立体的にパズルを組み立ててみた結果、わたしの中で確信に変わりました。
「あ、これなら絶対に何とかなるかな」
ちなみに、60歳になれば国民年金の支払い(月3.5万円)が終わるので家計はさらに軽くなりますし、60歳以降は別枠で運用している確定拠出年金(現在約1,846万円)も合流します。
「52歳から60歳までの8年間」をこの月30万円の配当で逃げ切る設計は、完全に成立していると実感できました。
3. まとめ
FIRE計画を立てるとき、多くの人は「資産額がいくらになったか」ばかりに目を奪われがちです。
でも、本当に大切なのは、
- 自分たちの今のリアルな生活費はいくらなのか?
- 会社を辞めた後の社会保険料までちゃんと見込んでいるか?
- 我慢ばかりでなく、日々の楽しみのためのお小遣いを確保できているか?
- 住宅ローンと退職金の関係はどうなっているか?
という、 「生活の現実」と丁寧にすり合わせること だと痛感しました。
「配当が月30万円あるから仕事を辞める」のではなく、生活費の足元を固め、会社の制度も味方につけた上で、納得して次のステージへ進む。
2030年1月1日まで、あと約3年3ヶ月。
残りの会社員生活も、いつ自分が抜けても会社がスムーズに回るよう仕事に責任を持って引き継ぎつつ、のんびり着実に歩みを進めていきたいと思います。
今回の試算が、これからFIREやリタイア後の家計を考えている方のひとつの参考になれば幸いです。
あわせて読みたい関連記事
この記事が参考になったら……
「役に立ったよ!」「次の投資本代にしてね」という温かいご支援(投げ銭)をいただけると、サイト運営や次回の分析記事を書く大きな励みになります!
☕ OFUSEでコーヒーを一杯ごちそうする